Investir dans le vin ne paie que sur la durée : une bouteille de grand cru se revend en plusieurs semaines, se garde dans une cave irréprochable et ne voit son gain exonéré d'impôt qu'après vingt-deux ans de détention. Le choix du support, de Bordeaux au vignoble lui-même, décide du reste.
Le marché du vin qui se revend tient en quelques appellations : les grands crus de Bordeaux, la Bourgogne de prestige, la Champagne millésimée et une poignée de domaines du Rhône ou d'Italie. Un investissement dans le vin se pense donc à long terme, avec des factures conservées, une cave stable et des frais comptés dès le premier achat.
Comment investir dans le vin aujourd'hui ?
Investir dans le vin passe par quatre portes d'entrée, qui ne donnent pas la même chose en échange du capital placé :
- acheter des caisses en primeur, auprès d'un négociant ou d'un caviste, avant la mise en bouteille ;
- acheter des millésimes déjà livrés, aux enchères ou sur une plateforme en ligne ;
- confier son argent à un expert spécialisé qui constitue et gère une cave pour ses clients ;
- prendre des parts d'un groupement foncier viticole ou financer un domaine par crowdfunding viticole.
Avec les deux premières voies, l'investisseur possède le vin lui-même. Avec les deux dernières, il détient un titre, une part sociale ou une créance sur une entreprise, ce qui change la liquidité, la fiscalité et le risque. Pour un investisseur qui débute, la question du type d'investissement se tranche selon le montant disponible, la durée d'immobilisation acceptée et le temps qu'il veut consacrer à la sélection des vins. Aucune de ces formules ne publie de cours continu comme une action : les repères de prix viennent d'indices comme ceux du Liv-ex, une place de marché londonienne entre professionnels, construits à partir des transactions réellement conclues. La façon dont se calcule la cote d'un vin explique pourquoi deux sources affichent parfois deux valeurs différentes pour le même flacon.
| Support | Ce que l'on possède | Revente | Frais à prévoir |
|---|---|---|---|
| Cave en direct (primeurs, enchères) | Les bouteilles, en propre | Lente, bouteille par bouteille | Stockage, assurance, commission de vente |
| Cave gérée par une société | Des bouteilles identifiées ou un mandat | Selon le contrat signé | Frais de gestion annuels, frais de sortie |
| Groupement foncier viticole | Des parts d'une société propriétaire de vignes | Difficile, faute de marché organisé | Droits d'entrée, frais de la société |
| Financement participatif | Une créance ou une participation dans un domaine | Au terme prévu, sauf défaut | Commission de la plateforme |
Pourquoi les grands crus de Bordeaux dominent le marché
Les grands crus de Bordeaux concentrent l'essentiel des échanges parce qu'ils combinent trois atouts que peu de vins réunissent : des volumes suffisants pour qu'un prix de marché existe, une hiérarchie connue dans le monde entier et une aptitude à vieillir plusieurs décennies. Le classement de 1855 range les châteaux du Médoc en crus classés ; ses premiers grands crus sont Lafite Rothschild, Latour, Margaux, Haut-Brion et Mouton Rothschild, ce dernier promu en 1973. Autour d'eux, les bons seconds crus classés et les seconds vins des premiers servent de porte d'entrée aux budgets plus modestes.
La place de Bordeaux organise aussi la vente en primeur : chaque printemps, les châteaux proposent le dernier millésime au négoce alors qu'il est encore en barrique, et l'acheteur reçoit ses caisses environ deux ans plus tard. Acheter en primeur n'assure aucun gain ; certaines campagnes sortent à un tarif que les cotes ne rattrapent jamais.
La Bourgogne joue une autre partition : des domaines minuscules, des volumes rares, et des noms comme la Romanée-Conti qui atteignent des sommets aux enchères. Cette rareté soutient les cotes mais rend chaque transaction plus étroite. Le Nouveau Monde, le Val de Loire ou l'Afrique du Sud produisent de grands vins, sans offrir la même profondeur d'échanges au moment de céder. Seul un vin de garde gagne en valeur : un vin blanc ou un rouge de consommation courante perd au contraire ses qualités avec le temps.
Est-ce que le vin est un bon placement ?
Le vin est un bon placement de diversification financière pour un épargnant patient, rarement un placement principal. Ses promoteurs le présentent comme décorrélé des marchés financiers ; dans les faits, le marché des grands vins reste cyclique. Après un pic fin 2022, les indices du Liv-ex ont reculé plusieurs années de suite, ce qui rappelle que la rentabilité moyenne attrayante mise en avant par certains vendeurs dépend toujours de la période choisie.
Dans la pratique, les banques privées et les conseillers en patrimoine présentent le vin comme un investissement de collection parmi d'autres, aux côtés de l'art ou des montres, dans une stratégie patrimoniale qui cherche à diversifier un portefeuille. Cet avantage n'existe que si la somme consacrée au vin reste modeste et si l'évolution des cotes se suit grâce à une information régulière, par exemple l'actualité des campagnes primeurs.
Le taux de rendement d'une cave ne se mesure qu'au jour de la cession, frais déduits. Aucune garantie en capital ne l'encadre, à la différence du fonds en euros d'une assurance vie : la perte en capital fait partie des scénarios possibles. Pour un amateur qui aime aussi la dégustation, l'équilibre se trouve souvent dans une cave mixte, où certains flacons servent le plaisir de la table et d'autres la revente, sans confondre les deux objectifs.
Comment la revente d'une cave est imposée
La cession de vins par un particulier relève en France du régime des biens meubles prévu par le Code général des impôts. L'article 150 UA exonère les meubles dont le prix de cession est inférieur ou égal à 5 000 €. Au-delà de ce seuil, le gain devient imposable, mais l'article 150 VC lui applique un abattement de 5 % pour chaque année de détention au-delà de la deuxième : le gain se trouve totalement exonéré après vingt-deux ans.
Concrètement, un flacon revendu moins de deux ans après son achat ne profite d'aucun abattement, alors qu'une caisse gardée douze ans voit déjà la moitié de sa plus-value effacée. Le coût réel d'une stratégie de court terme se lit dans cette condition de durée : quelques mois de détention ne laissent aucun abattement. Les factures d'origine prouvent le prix d'acquisition et la date à partir de laquelle la durée de détention se compte : sans elles, l'administration retient un calcul défavorable. Les parts de groupement foncier viticole, les fonds et le crowdfunding obéissent à d'autres régimes, propres à chaque produit, qu'il faut lire dans la documentation remise avant la souscription.
Quels sont les risques d'investir dans le vin ?
Les risques d'un investissement dans le vin tiennent moins au goût qu'à la logistique et aux intermédiaires. Les principaux se rangent en cinq familles :
- La liquidité
- Revendre un flacon précis suppose de lui trouver un preneur, ce qui prend des semaines et non des secondes.
- La conservation
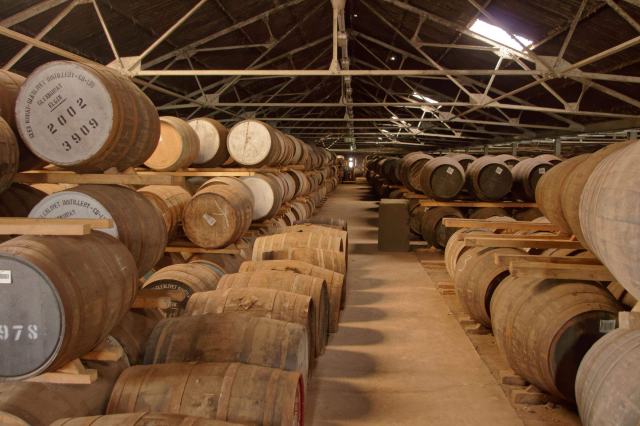
- Une caisse mal stockée perd l'essentiel de sa valeur ; une cave doit tenir une température et une hygrométrie stables, à l'abri de la lumière et des vibrations.
- La traçabilité
- Sans facture ni historique de stockage, un acheteur averti négocie à la baisse ; une caisse bois d'origine jamais ouverte trouve plus vite preneur.
- La contrefaçon
- L'affaire Rudy Kurniawan, condamné aux États-Unis en 2014 pour avoir écoulé de faux grands bourgognes, a montré que les adjudications les plus prestigieuses ne sont pas à l'abri.
- Les offres douteuses
- Les rendements garantis sur des caves « clés en main » font partie des signaux d'alerte ; l'Autorité des marchés financiers publie des listes noires de sites qui proposent des placements atypiques sans autorisation.
Les frais s'ajoutent à ces risques : commission d'achat, stockage en cave professionnelle facturé à la caisse, assurance, frais d'adjudication prélevés des deux côtés. Additionnés, ces postes absorbent une part sérieuse d'un gain modeste. Les pièges à repérer avant de signer un contrat recoupent largement cette liste.
Investir dans le vignoble plutôt que dans la bouteille
Investir dans le vignoble revient à acheter de la terre plutôt que du vin. Le groupement foncier viticole réunit des associés qui détiennent des parts d'une structure qui détient des vignes ; ces vignes sont louées à un exploitant par un bail rural à long terme, et le revenu des associés vient du fermage, parfois versé en nature. Ce type d'investissement intéresse surtout la gestion de patrimoine et la transmission, mais les parts se revendent mal et leur valeur suit celle du foncier, qui varie fortement d'une appellation d'origine à l'autre. Le secteur attire des connaisseurs qui recherchent une manière concrète de détenir un morceau de terroir, et un conseil indépendant aide à lire les statuts avant de signer.
Le foncier viticole n'échappe pas aux crises de la production viticole : quand la consommation de vin recule, certaines régions arrachent, et l'arrachage des vignes dans le Bordelais montre qu'une terre réputée ne garantit pas un revenu stable.
Le crowdfunding viticole, ou financement participatif, permet de prêter à un domaine ou d'entrer à son capital pour financer une cuverie, un chai ou une reprise. La rémunération prend la forme d'intérêts, parfois assortis de caisses de vin ; le risque principal reste le défaut de l'exploitation. Les plateformes doivent disposer d'un agrément de l'AMF, à vérifier avant tout versement.
Débuter sans se tromper : cinq règles de bon sens
- Fixer la somme immobilisée : seul un capital dont on n'a pas besoin pendant au moins dix ans a sa place dans une cave d'investissement.
- Choisir des vins qui se revendent : la demande se concentre sur un nombre restreint de domaines, et c'est elle, pas le goût personnel, qui fixe le prix de revente.
- Acheter dans des circuits traçables : négociant de la place de Bordeaux, caviste reconnu, commissaire-priseur, avec facture nominative.
- Soigner la conservation dès le premier jour : cave personnelle bien tenue ou entrepôt professionnel sous douane, avec un inventaire tenu à jour.
- Prévoir la sortie : savoir avant l'achat par quel canal la revente se fera et ce qu'elle coûtera.
Ces règles ne transforment pas une passion en investissement sûr. Elles évitent seulement de payer trop cher une bouteille qu'aucun acheteur ne voudra reprendre au prix espéré.